IPARK현대산업개발이 올해 3분기 1조원이 넘는 매출을 올렸다. 분기 영업이익은 약 6년 만에 1600억원을 넘겼다. 영업이익률도 3개 분기 연속 두 자릿수를 유지하며 수익성 개선 흐름을 이어갔다.
시장 기대치를 웃도는 성적이다. 매출은 컨센서스(증권사 예상치)보다 4.3%, 영업이익은 12.1% 많았다. 증권가에선 자체 사업인 ‘서울원 아이파크’의 매출 반영이 본격화하면서 내년까지 실적 성장세가 이어질 것으로 내다봤다.
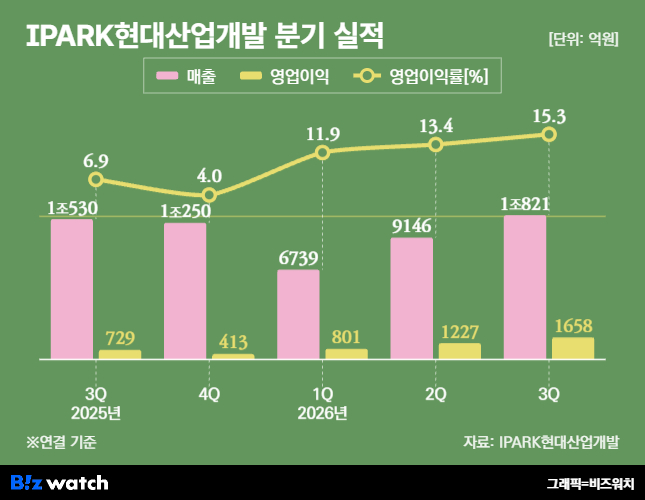
영업이익률 15.3%…자체 호조에 외주 원가율 개선
23일 금융감독원 전자공시에 따르면 IPARK현대산업개발은 올해 3분기 연결재무제표 기준 매출 1조821억원을 기록했다. 전년 동기(1조530억원)보다 2.8%, 직전 분기(9146억원)보다 18.3% 증가한 액수다.
영업이익은 1658억원으로 전년 동기(729억원)보다 127%, 직전 분기(1227억원) 대비 35% 늘었다. 분기 영업이익이 1600억원을 넘긴 건 2020년 4분기 이후 약 6년 만이다. 영업이익률은 15.3%로 3개 분기 연속 상승세를 이어갔다.
사업부문별 매출(별도 기준)은 외주주택이 5637억원으로 가장 많았다. 이어 자체주택(3789억원), 토목(562억원), 일반건축(267억원) 순이었다. 이익률은 자체주택이 29.9%로 가장 높았다. 외주주택(19.9%), 토목(18.3%), 일반건축(2.4%)을 크게 웃돌았다.
회사는 자체 사업인 ‘서울원 아이파크’의 공정이 본격화하면서 실적 개선을 이끌었다고 설명했다. 외주 사업인 ‘천안아이파크시티’와 ‘파주운정 아이파크포레스트’ 등도 원가율이 개선되며 수익성 향상에 힘을 보탰다.
대형 프로젝트의 착공이 이어지는 점도 긍정적이다. ‘청주가경 아이파크 7·8단지’가 삽을 뜬 데 이어 ‘복정역세권 개발사업(1조3000억원)’과 ‘잠실 마이스 민간투자사업(5000억원)’도 추진 중이다. ‘청라의료복합타운(7000억원)’은 내년 착공을 목표로 한다.
수주 목표 74% 달성…부지 확보 과제도
증권가에선 자체 사업을 중심으로 외형 성장과 수익성 개선이 동시에 이뤄질 것으로 전망했다. 이은상 NH투자증권 연구원은 “서울원 아이파크의 올해 예상 공정률은 25%로 매출 기여분이 7200억원에 이를 것으로 추정한다”며 “천안아이파크시티 5·6단지(외주) 분양이 흥행함에 따라 3단지(자체) 조기 분양에도 긍정적으로 작용할 것”이라고 봤다.
류태환 유진투자증권 연구원은 “복정역세권 복합개발사업 등 대형 프로젝트의 착공을 계기로 건축 부문의 매출 성장이 본격화할 것”이라며 “내년 청라의료복합타운, 잠실마이스까지 착공하면 중기 외형 성장의 가시성이 높아질 것”이라고 분석했다.
신규 수주도 순항하고 있다. 올해 3분기 누적 신규 수주액은 4조8564억원으로 연간 목표(6조5331억원)의 74%를 달성했다. 3분기말 수주잔고는 35조5203억원이다. 외주주택이 20조6313억원으로 전체의 58%를 차지했다. 자체주택(9조7369억원), 건축(3조8805억원), 토목(1조2716억원)이 뒤를 이었다.
다만 현재의 실적 성장세를 이어가기 위해선 대규모 자체 사업 부지를 추가로 확보할 필요성도 제기된다. 후속 사업지 확보가 중장기 성장의 관건이라는 분석이다. 김도엽 유안타증권 연구원은 “서울원 아이파크가 본격 매출화되면서 내년에 정점을 찍을 것으로 보인다”며 “추후 대규모 사업지가 확보되면 기업 가치 재평가가 충분히 가능할 것”이라고 말했다.
이은상 연구원은 “(IPARK현대산업개발이) 청주가경 8단지 이후 후속 분양을 위한 사업 부지를 지속해서 확보하고 있다”며 “매년 2000억~3000억원 규모의 토지 매입 투자를 이어가면서 자체 사업의 중장기 성장 동력을 꾸준히 확보해 나갈 것”이라고 전망했다.