556억원→5018억원
지난 2021년과 2025년 변화한 주택도시보증공사(HUG) 주택구입자금보증(중도금대출보증) 사고액입니다. 4년 새 9배가량 증가했습니다. 건수로 따져도 290건에서 2160건으로 약 7배가 불었습니다.
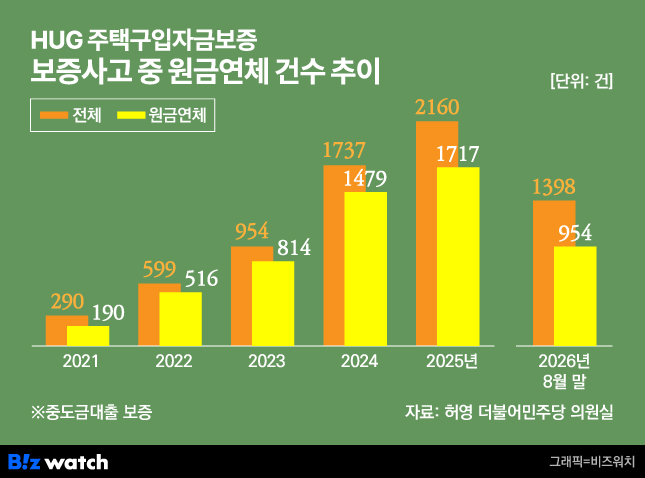
국회 국토교통위원회 소속 허영(더불어민주당) 의원이 HUG로부터 제출받은 자료에 따르면 중도금대출 보증사고 규모는 연간별로 △2021년 556억원 △2022년 1224억원 △2023년 1915억원 △2024년 3803억원 △2025년 5018억원으로 집계됐습니다.
올해 또한 1월부터 8월 말까지 1398건, 3645억원의 보증사고가 발생했습니다. 이를 월 평균치로 단순 환산할 경우 올해 말에는 5467억원까지 불어날 수 있다는 계산이 나옵니다. 지난해보다 8.9% 증가한 수치입니다. 5년 전의 10배에 가깝습니다.
“한도 늘고 기준금리 올라서”?
이유가 뭘까요? 일단 중도금대출 보증 공급 자체가 확대된 면이 있다고 합니다. HUG는 지난 2023년 중도금대출 1인당 보증 한도를 폐지했습니다. 보증 비율도 대출 금액의 80%에서 100%까지 늘렸습니다.
그러면서 중도금대출 보증 발급 실적은 2023년 11만5832건, 29조3207억원에서 2024년 15만688건, 51조4218억원으로 각각 30.1%, 75.4% 증가했습니다. 2025년에도 13만387건, 49조6212억원으로 예년과 비슷한 수준을 기록했습니다. 전체 파이가 커지니 사고 건수도 비례해 늘어난 것으로 추론할 수 있습니다.
또 다른 원인으로는 ‘기준금리 인상’이 꼽힙니다. 허 의원은 “2021~2025년 기준금리가 큰 폭으로 오른 뒤 높은 수준을 유지하면서 주택 대출 차주의 이자·원리금 상환 부담이 커진 점이 사고 증가의 배경”이라고 분석했습니다.
실제 2021년 초 0.50%였던 기준금리는 올해 현재 3.00%까지 올랐습니다. 이은형 대한건설정책연구원 연구위원은 금리 상승과 주택담보대출 사이 관계에 대해 “5년 고정금리 후 변동 주택담보대출을 받은 차주의 경우 최근 기준금리가 가파르게 오르면서 이로 인한 이자 상환 부담이 커졌을 것”이라고 설명합니다.
금리가 다일까?
하지만 사고 유형을 들여다보면 또 다른 원인들이 보입니다. 전체 중도금대출 보증사고 중 가장 큰 비중을 차지하는 유형은 ‘원금연체’입니다. 원금연체란 대출 원금이 약정기일에 미상환된 경우를 의미하죠.
원금연체로 인한 보증사고 규모는 2021년 411억원이었습니다. 그러나 이듬해인 2022년 1081억원으로 2배 이상 증가한 뒤 2023년 1674억원까지 늘었죠. 그 이후 2024년 3196억원, 지난해에는 4016억원으로 5년 중 최고치를 기록했습니다. 전체 5018억원의 80%에 해당하는 수치입니다.
왜 이렇게 규모가 커졌을까요. 우리나라 주택금융 구조 특성상 주택 수분양자들은 중도금대출을 낸 뒤 통상 준공 시점에 잔금대출을 일으켜 상환합니다. 중도금대출 상환에서 보증사고가 발생했다는 건 이 잔금대출 금융이 원활하지 않았다는 것을 의미합니다.
이는 강화된 대출 규제에서 힌트를 얻을 수 있습니다. 윤석열 정부 말엽부터 총부채원리금상환비율(DSR) 규제가 강화됐는데요. 이재명 정부 들어서는 지난해 수도권 주담대 최대 한도를 6억원으로 제한하고 은행권 가계대출 총량을 규제하는 등 대출 규제가 더 강해졌습니다.
업계 한 관계자는 “구조상 잔금대출을 받아야 중도금대출을 갚을 수밖에 없는데 지난해 본격화한 가계대출 규제가 (보증사고 규모 증가에) 영향을 미쳤을 것”이라고 해석했습니다.
“규제 부작용은 줄여야”
‘실거주’를 강조하는 최근 부동산 정책도 원인 중 하나로 꼽힙니다. 중도금대출은 잔금대출 외에 세입자를 받아 전세금 등으로 상환할 수 있습니다. 그러나 실거주 의무가 있는 토지거래허가구역 확대 등으로 인해 세를 놓는 대신 실입주하는 소유주들이 늘게 됐죠. 애초 계획과 달리 세입자를 받지 못하면서 보증사고 규모도 늘었고, 앞으로도 더 증가할 것으로 추정됩니다.
신보연 세종대학교 부동산AI융합학과 교수는 “대출 총량 규제 등으로 인해 채무자 입장에선 계획했던 대출이 어긋나는 경우가 많이 발생하고 있다”며 “정부에서 이런 어려움을 인지하고 제도적으로 보완하겠다고 하지만 실질적으로 현실에선 거의 반영이 안 되는 상황”이라고 말했습니다.
▷관련기사: 불붙은 서울 집값 ‘실거주·대출·세금’ 총동원해 잡는다(2025년 10월15일)
수요자들이 추가 규제로 인해 초기 대출 과정에서 세운 자금 계획이 흔들리지 않도록 보완할 필요가 있다는 목소리가 나옵니다. 신 교수는 “연말로 갈수록 총량 규제로 인해 대출 가능 한도는 더 줄어들고 이런 보증사고 규모도 증가하게 될 것”이라며 “규제를 덧대는 게 아닌 초기 대출받을 당시 규정을 적용해 수요자들이 잔금까지 대출받는 데 문제가 없도록 할 필요가 있다”고 강조했습니다.