NH투자증권이 키움증권의 목표주가를 기존 41만원에서 34만원으로 낮췄다. 주식 거래대금이 줄어든 데다 주식 운용 부진과 예상보다 높은 비용 부담까지 겹쳤기 때문이다. 다만 연말 배당은 여전히 매력적이라고 평가하며 투자의견 ‘매수’를 유지했다.
윤유동 NH투자증권 연구원은 2일 보고서를 통해 “증권주 반등을 위해서는 거래대금 증가 혹은 금리 하락이 필요하나 아직 뚜렷한 개선 조짐이 나타나지 않아 향후 실적을 보수적으로 전망한다”고 밝혔다.
국내 증시의 하루 평균 거래대금은 올해 3분기 75조3000억원에서 10월 58조5000억원으로 줄었다. NH투자증권은 4분기 하루 평균 거래대금 전망치도 기존 79조원에서 65조1000억원으로 낮췄다.
윤유동 연구원은 “주식시장 조정에 따라 2027~2028년 개인고객 영업(리테일)과 운용부문 이익 추정치를 하향했다”며 “기술주 중심의 자기자본투자(PI)와 펀드 평가손익도 이익 변동성을 높이는 요인으로 작용하고 있다”고 설명했다.
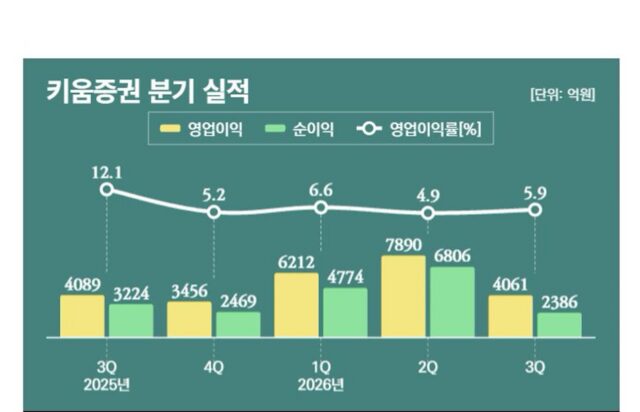
윤 연구원은 “본업 둔화에 예상보다 높은 인건비와 법인세 부담이 더해진 영향”이라며 “거래대금 위축으로 전 분기 대비 주식 위탁매매(-44.3%), 자산관리(-18.4%) 손익이 하락했다”고 분석했다.
주식 운용 수익도 줄었다. 운용손익은 기술주 중심의 주식운용 부진으로 전 분기보다 48.6% 감소한 1051억원을 기록했다. 인건비는 성과급 등의 영향으로 10% 늘어난 761억원이었다. 기업이 실제 부담한 세금의 비율인 유효법인세율도 2분기 13.7%에서 3분기 39.2%로 높아졌다.
NH투자증권은 키움증권의 내년 지배주주순이익이 9190억원으로 올해 예상치인 1조5470억원보다 40.6% 줄어들 것으로 내다봤다.
다만 배당은 여전히 투자할 만한 이유로 꼽았다. NH투자증권이 예상한 올해 키움증권의 주당배당금은 1만7500원이다. 지난달 30일 종가인 21만9500원을 기준으로 예상 배당수익률은 8%다.
윤 연구원은 “2026년 예상 배당수익률 8.0%로 연말 배당 관점의 접근은 유효하다”며 “배당기준일은 기존과 같이 12월 말로 유지될 예정”이라고 밝혔다.