“이빨이 없으면 잇몸으로라도 버틸 충분한 매력이 있다.”
박진호 NH-아문디자산운용 주식운용부문장이 한국증시의 매력도를 묻는 질문에 대답한 말이다. 한국증시가 메모리반도체 기업을 중심으로 최근 부진했지만, 꾸준한 인공지능(AI) 수요 증가와 주주환원정책 확대를 바탕으로 상승 계단을 조금씩 밟을 수 있다는 전망이다.
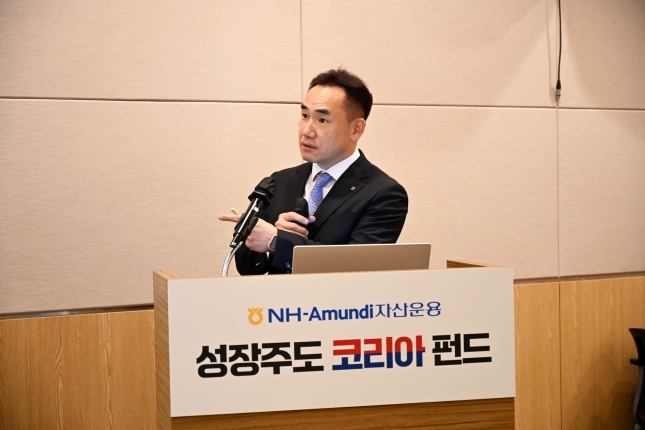
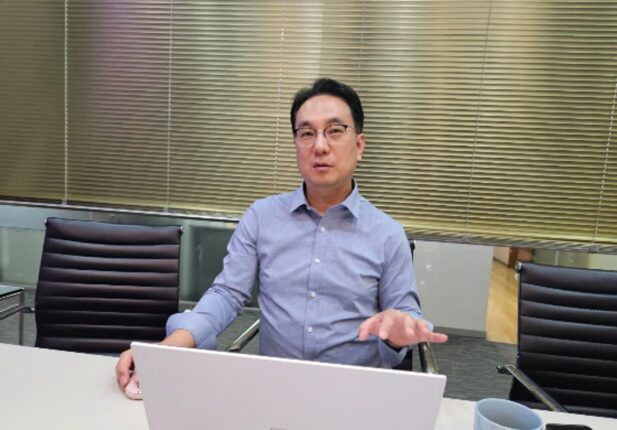
박진호 부문장은 19일 서울 여의도 FKI타워에서 열린 ‘NH아문디자산운용 성장주도 코리아 펀드 1주년 간담회’에서 “국내증시가 바닥을 확인했다고 생각한다”며 “향후 증시는 고금리 환경이 이어지는 가운데 변동성 속에서 점진적인 우상향 흐름이 나타날 수 있다”고 내다봤다.
삼성전자·SK하이닉스를 비롯한 국내외 메모리반도체 관련 기업은 최근 국가를 막론하고 주가가 부진한 편이다. 박 부문장은 이 기업들의 주가 약세 원인으로 최근 2년 동안 이 기업들의 주가가 크게 오른 데 따른 차익 실현 매물이 쏟아진 점을 꼽았다.
박 부문장은 메모리반도체 시장의 경쟁 강도가 높고, 메모리반도체가 시스템 원가에서 차지하는 비중도 커진 점도 관련 기업 주가에 부담으로 작용했다고 설명했다. 그는 “삼성전자와 SK하이닉스의 내년 영업이익 전망치가 최근 정체된 상태”라며 “장기공급계약 등을 통해 이익의 안정성을 확인하는 과정이 필요해 보인다”고 말했다.
최치현 NH-아문디자산운용 주식운용2본부 차장도 “고금리 환경에서도 반도체와 IT하드웨어 중심의 코어(핵심) 전략은 유효하나 삼성전자와 SK하이닉스 중심의 대형주 쏠림에는 변화가 필요하다”며 “두 회사의 이익 추정치가 최근 2개월 연속 정체되면서 시장 대비 민감도(베타)가 낮아질 수 있다”고 짚었다.
다만 박 부문장은 “최근 주가 조정으로 시장의 고민이 깊지만 AI 에이전트 확산과 함께 새로운 사업모델도 나타나는 만큼 AI 사이클이 이제 본격화하는 단계라고 본다”며 “AI 수요도 공급을 여전히 웃돌고 있다”고 짚었다.
박 부문장은 주주환원정책 확대가 삼성전자와 SK하이닉스 주가의 버팀목이 될 수 있다고도 봤다. 그는 “주변에서 질문이 나올 때마다 삼성전자 주식은 배당을 생각해 3년 동안 들고 있으라고 추천한다”며 “애플도 이익 성장 둔화 국면에서 대규모 주주환원에 나선 뒤 주가가 큰 폭으로 올랐다”고 말했다.
삼성전자와 SK하이닉스는 내년에 합산 300조원 규모의 주주환원정책을 펼칠 것이라는 예상이 나온다. 박 부문장은 “두 기업이 주주환원정책 약속을 지킨다면 주가 리레이팅(재평가)이 가능하다”고 내다봤다.
이런 전망을 바탕으로 박 부문장은 투자자에게 반도체 중심 AI 밸류체인과 고금리를 견딜 수 있는 퀄리티 주식(우수한 재무구조와 꾸준한 이익성장성을 갖춘 우량주)에 같이 투자하는 ‘투트랙 전략’을 제안했다.
정부는 지난 7일 ‘한국형 녹색대전환(K-GX)’ 전략을 발표하면서 앞으로 10년 동안 1000조원 규모의 기후금융을 지원하겠다는 계획을 내놨다. 이를 놓고 박 부문장은 “△배터리 △전기차 △소형모듈원자로(SMR) 같은 녹색산업 전반에서 투자 기회가 생길 것”이라고 내다봤다.
최 차장도 “내년에는 반도체 전공정 장비 투자가 크게 늘 것이라는 전망이 나오는 만큼 반도체 업종의 2차 상승을 소재·장비·부품(소부장)이 주도할 가능성이 있다”며 “IT하드웨어에서 반도체 성능 향상에 따라 대형화와 고다층화가 진행되는 패키징 기판 업종의 높은 비중을 유지할 계획”이라고 설명했다.
그는 투자자에게 변동성 관리를 위한 헤지(회피) 전략으로 △금리 상승에 대비한 은행·보험 업종 △인플레이션에 대비한 정유·가스 업종 투자를 제시했다. 2차전지 역시 미국 에너지저장장치(ESS) 시장 성장과 유럽 현지 생산 수혜를 바탕으로 내년에 실적이 좋아질 수 있는 업종으로 꼽았다.