국내 주요 상장 건설사 중 올해 첫 3분기 실적 발표에 나선 삼성E&A가 영업이익을 작년의 3배 가까이로 늘렸다. 다수 메이저 건설사도 원가율을 낮추면서 영업이익을 2배 이상 늘릴 것이라는 예상이 나온다.
반면 매출 규모는 대부분 작아진다. 그간 건설사가 수익성 개선에 주력하고 외형은 축소 및 유지에 초점을 맞춰 사업을 전개한 영향이다. 그러나 인공지능(AI) 산업의 발전 등에 따라 첨단산업 건축물과 발전 플랜트 수요가 늘고 있다. 관련 사업 일감 확보 여부에 따라 성장 정도도 달라질 것으로 예상된다.
대우건설·삼성E&A, 외형 성장과 수익성 개선 동시에
22일 IPARK현대산업개발과 삼성E&A를 시작으로 주요 상장 건설사 6곳(현대건설·DL이앤씨·GS건설·대우건설·IPARK현대산업개발·삼성E&A)이 올해 3분기 결산실적을 공시한다.
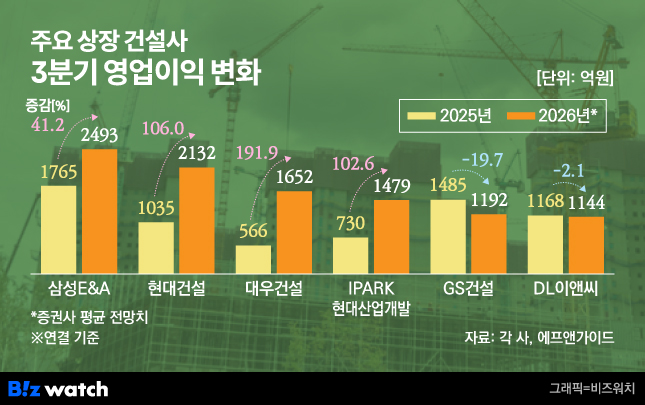
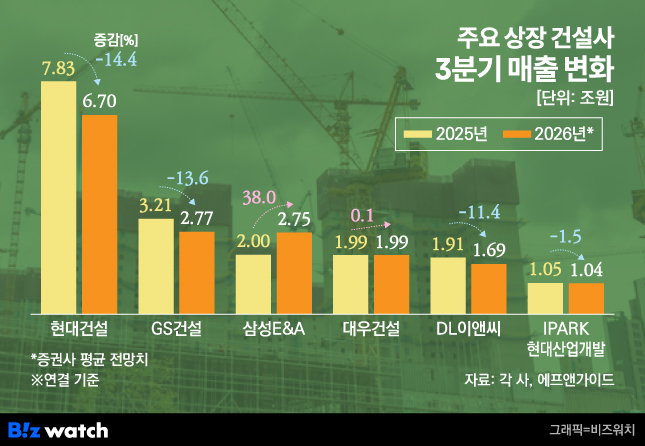
금융정보업체 에프앤가이드의 실적 평균 전망치(지난 21일 기준)를 보면 6개사중 GS건설과 DL이앤씨를 제외하고는 모두 영업이익이 전년 동기와 비교했을 때 는다. 반면 매출은 대우건설과 삼성E&A를 제외하고는 모두 줄어들 것으로 나타났다.
이날 3분기 연결재무제표 기준 잠정 실적을 발표한 삼성E&A는 매출과 영업이익을 각각 2조9105억원, 5006억원으로 집계했다. 매출은 전년 동기 대비 45.8%, 영업이익은 183.6% 급증했다. 이는 시장 기대치를 크게 웃돈 수치다. 이 회사의 매출과 영업이익 컨센서스는 각각 2조7530억원, 2493억원이었다.
삼성E&A 관계자는 “대형 화공 프로젝트와 첨단산업 프로젝트 매출이 본격 반영됐다”면서 “원가 관리와 AI∙로보틱스 등 기술 기반 사업수행 혁신을 통해 생산성과 수익성이 크게 개선됐다”고 설명했다.
대우건설은 올해 3분기 연결기준 매출과 영업이익 컨센서스는 1조9926억원, 1652억원이다. 매출은 전년 동기 대비 0.1% 늘고 영업이익은 191.9% 급증할 것으로 예상됐다. 수도권 및 지방 광역시에서의 주택 자체사업 확대와 미분양에 따른 대손 비용도 적어질 것이라는 전망이 나온다.
김기룡 미래에셋증권 연구원은 “부산과 수원, 의정부 등 주택 자체 사업을 통한 실적 확대가 예상된다”면서 “지난해 4분기 ‘빅배스(Big Bath, 부실요소를 한 회계연도에 모두 반영해 위험요인을 일시에 제거하는 기법)’ 이후 올해 원가율 안정화 흐름이 이어질 것”이라고 내다봤다.
“현대건설·IPARK현대산업개발, 영업익 2배 는다”
현대건설은 올해 3분기 매출과 영업이익으로 각각 6조7026억원, 2132억원을 거둘 것으로 전망됐다. 매출은 전년 동기 대비 14.4% 줄겠으나 영업이익은 106.0% 급증할 것이라는 예상치다.
다만 플랜트 현장 추가 비용이 발생해 수익성을 낮출 수 있다는 예상이 나온다. 신대현 키움증권 연구원은 “현대건설은 별도 기준 건축·주택의 수익성 개선이 이어지고 향후 데이터센터와 복정역세권 개발사업을 통한 외형 성장도 기대된다”면서 “다만 플랜트 부문은 샤힌 현장에서 추가 돌관공사 비용이 있다”고 분석했다. 돌관공사는 예정된 공사기간를 맞추거나 단축하기 위해 인력과 장비를 집중적으로 투입하는 공사를 뜻한다.
현대건설은 불가리아 원전 설계(ESC) 계약과 북미 소형모듈원전(SMR) 계약 등이 연말까지 체결될 것이라는 기대감이 나온다. 아울러 네덜란드 신규원전 기본설계(FEED) 1에도 참여하는 등 원전 관련 일감을 늘리고 있다.
IPARK현대산업개발의 매출 컨센서스는 1조371억원이다. 전년 동기 실적 대비 1.5% 준 수치다. 반면 영업이익의 경우 102.6% 증가한 1479억원을 거둘 것으로 예상됐다.
IPARK현대산업개발은 자체사업인 서울원 아이파크의 매출이 본격화하고 천안 아이파크시티, 운정 아이파크 포레스트 등의 대형 사업지가 실적 개선을 뒷받침할 것으로 전망됐다.
GS건설·DL이앤씨, 매출 및 영업익 동반 감소 전망
GS건설은 올해 3분기 매출과 영업이익 컨센서스가 각각 1조6887억원, 1192억원으로 제시됐다. 전년 동기 대비 각각 13.6%, 19.7% 감소한 수치다.
GS건설의 실적 악화는 과거 대비 신규 분양이 줄면서 주택·건축 부문의 외형 축소가 이어진 영향이다. 다만 GS건설은 9월 말까지 올해에만 1만3700가구를 공급했으며 연말까지 1만7000가구를 분양할 수 있을 것이라는 예상이 나온다. 이는 연간 목표치인 1만4230가구를 웃도는 수치로 주택 매출액에 점진적으로 반영될 전망이다.
아울러 착공 예정인 데이터센터도 향후 외형 성장에 기여할 전망이다. 김승준 하나증권 연구원은 “GS그룹이 동해시 북평제2산업단지에 AI데이터센터를 짓겠다고 밝혔다”면서 “남은 작업은 시공사 선정과 프로젝트파이낸싱(PF) 조달이며 11월 착공 목표로 이는 GS건설 연결 실적에 기여할 전망”이라고 내다봤다.
DL이앤씨의 매출과 영업이익 컨센서스는 각각 1조6887억원, 1144억원이다. 전년 동기 실적과 비교하면 11.4%, 2.1% 줄 것이라는 예상이다. 자회사인 DL건설의 외형 축소, 플랜트 부문 매출 감소폭도 커지면서 외형이 줄어들 것이라는 게 시장의 판단이다.
송유림 한화투자증권 연구원은 “플랜트 수주 성과와 4885가구에 달하는 상대원2구역 착공 여부, 이를 보완할 데이터센터 수주 등 성장을 위한 여러 숙제가 남았다”면서 “내년 실적의 유의미한 개선을 위해서는 매출 성장에 대한 가시성 확보가 필요하다”고 짚었다.