올해 시공능력평가 6위로 공동주택 브랜드 ‘아크로’와 ‘e편한세상’을 보유한 DL이앤씨가 외형 축소에 따른 영업이익 감소에도 불구하고 수익성을 키웠다. 재무 안정성 유지에 집중하면서 선별 수주 전략을 이어간 영향이다. 부채비율은 80% 아래로 내리는 등 ‘리스크 제로(0)’ 전략을 지속하고 있다.
DL이앤씨는 올해 3분기 말 연결재무제표 기준 부채비율이 79.0%를 기록했다고 지난달 30일 밝혔다. 대형 건설사 가운데 삼성그룹의 사실상 지주사 역할을 하는 시평 1위 삼성물산과 함께 단둘만 두 자릿수다. DL이앤씨의 현금 및 현금성 자산은 2조852억원이며 이 중 순현금은 1조1238억원, 차입금은 9614억원이다. 갚아야 할 돈보다 회사가 쥔 현금이 더 많다.
믿을 일감은 ‘재개발·재건축’
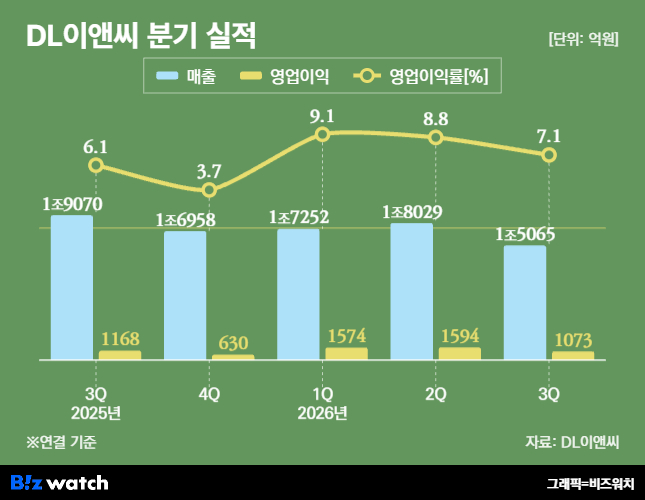
DL이앤씨는 무리한 외형 확대를 지양하면서 재무 안정성 확보를 지속하는 중이다. 몸집은 지속적으로 줄이고 있다. 회사의 올해 3분기 매출은 1조5065억원이다. 전년 동기 대비 21.0% 감소했다. 3분기 누적 매출도 11.8% 감소한 5조347억원이다.
다만 이 같은 매출 감소는 예고한 것이다. DL이앤씨는 올초 연간 매출 목표치로 7조2000억원을 제시했고 목표치의 70%를 달성했다. 지난해 연간 매출인 7조4024억원보다 2000억원 더 적은 액수를 목표로 삼은 것이다.
주택 착공 목표도 1만299가구다. 지난해에는 1만1139가구를 착공했다. 착공 숫자도 지난해 실적보다 줄인다는 것이다. 다만 올해 9월 말까지 4825가구를 착공해 목표 대비 47%에 그쳤다.
외형 축소가 눈에 띄는 가운데 DL이앤씨는 수주 곳간은 슬슬 채우려 하고 있다. 9월 말 기준 수주 잔고가 30조398억원으로 지난해 말과 비교했을 때 6.6% 늘었다. DL이앤씨의 3분기 누적 신규 수주가 7조2154억원으로 전년 동기 대비 31.0% 는 영향이다.
다만 연간 목표치인 12조5000억원에는 크게 미치지 못하고 있다. 3분기에만 확보한 일감도 전년 동기 대비 35.0% 감소한 1조9617억원에 그쳤다.
DL이앤씨는 주택 사업, 특히 도시정비 경쟁력을 바탕으로 수주를 늘려가고 있다. 올해 목동6단지 재건축사업 시공권을 확보했고 성수2지구(2조137억원)와 하안주공9단지(9309억원) 등도 수의계약 절차를 밟고 있다. 또한 도심공공주택 복합사업인 중동역 서측(7595억원)에도 단독 입찰해 수주가 예상된다.
북미 에너지 인프라, 소형모듈원전(SMR), 데이터센터 등 미래 성장 분야에서 사업기회를 확대하고 있다. 구체적으로 북미에서는 캐나다 민간 및 공공 발주처의 가스발전 프로젝트 입찰도 추진 중이다. 미국 내 가스발전, 액화천연가스(LNG) 및 에너지 인프라 사업에서도 수주 기회를 모색하고 있다.
최근에는 미국 주요 원전 기술 기업과 협업을 바탕으로 원전 사업에서도 일감을 늘리려 한다. 기존 원전 기술의 성능 향상과 상용성 검증을 위한 실증로 사업의 설계 계약 체결을 앞두고 있다. 데이터센터 분야에서는 하남, 부천 내동, 당진 등 약 2조원 규모의 프로젝트 파이프라인을 바탕으로 신규 수주를 추진하고 있다는 게 DL이앤씨의 설명이다.
아쉬운 ‘샤힌 프로젝트’
DL이앤씨는 지난 3분기 영업이익 1073억원을 기록했다. 전년 동기 대비 8.1% 줄었다. 3분기 누적 기준 영업이익은 4241억원으로 30.9% 늘었다. 3분기 당기순이익은 -267억원으로 적자전환했으나 누적 기준으로는 59.6% 증가한 2631억원이다.
DL이앤씨의 영업이익 감소에 영향을 미친 건 플랜트 현장인 샤힌 프로젝트다. 에쓰오일의 울산 초대형석화단지를 구축하는 이 사업에서 공기연장과 돌관공사(공사기간을 맞추기 위해 인력과 자재를 단기간에 집중 투입하는 방식)에 따른 추가 비용을 이번 실적에 반영했다는 게 DL이앤씨의 설명이다.
DL이앤씨 관계자는 “앞으로도 공사 진행 상황에 따른 원가변동 요인을 지속적으로 점검하겠다”면서 “관련 비용을 원가 관리 기준에 따라 투명하게 반영해 사업 리스크 관리에 집중할 계획”이라고 말했다.
DL이앤씨는 3분기 영업이익이 감소했으나 매출 감소폭에 비해 덜 빠지면서 영업이익률은 7.1%를 기록했다. 지난해 같은 기간과 비교했을 때 오히려 1.0%포인트 올랐다.
DL이앤씨의 자회사인 DL건설도 수익성이 좋아졌다. DL건설의 3분기 매출은 2838억원, 영업이익은 185억원이다. 매출은 전년 동기 대비 23.0% 줄었으나 영업이익은 0원에서 흑자를 냈다.
DL이앤씨 관계자는 “주택사업 원가율 안정화와 원가관리 및 체질개선 노력이 실적에 반영된 것으로 분석된다”고 강조했다.
실제로 DL이앤씨의 원가율은 올해 3분기 84.3%로 지난해 같은 기간과 비교해 2.2%포인트 낮아졌다. 특히 주택사업 원가율은 3.3%포인트 낮아진 79.3%다. 토목사업도 109.5%에서 86.8%까지 낮췄다. 반면 플랜트는 85.9%에서 91.9%로 6.0%포인트 올랐다.
DL이앤씨 관계자는 “단기적인 수주물량 확대를 통한 외형 성장보다는 사업 초기 단계부터 수익성과 사업 안정성을 면밀히 검토해 내실을 다지는 선별수주 전략을 유지할 것”이라면서 “안정적인 순현금 구조와 재무 건전성을 바탕으로 건설시장 불확실성과 프로젝트 리스크에 적극적으로 대응하겠다”고 말했다.