신한카드가 사옥 매각 이익을 앞세워 삼성카드를 제치고 2년 만에 카드업계 순이익 1위 자리를 되찾았다. 금융지주 계열 카드사들도 순이익 증가세를 보이며 실적 개선 흐름을 보였다. 다만 카드업계 전반적으로 대손비용과 이자비용도 늘어 수익성 개선을 낙관하기는 어려운 상황이다.
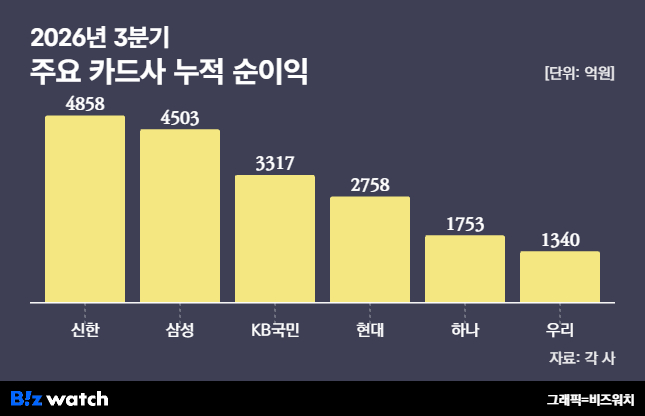
2일 카드업계에 따르면 신한카드의 올해 3분기 누적 순이익은 4858억원으로 전년 동기 대비 27.7% 증가했다. 같은 기간 삼성카드의 누적 순이익은 4503억원으로 9.5% 감소했다. 신한카드가 삼성카드를 355억원 차이로 앞서며 순이익 1위에 올랐다.
사옥 매각 효과에 엇갈린 순위
신한카드의 순이익 증가에는 사옥 매각에 따른 일회성 이익이 반영됐다. 신한카드는 서울 중구 을지로 사옥 매각으로 세전 1656억원(세후 약 1200억원)의 이익을 거뒀다. 다만 이 일회성 이익을 걷어내면 3분기 누적 순이익은 약 3.8% 감소한 것으로 추산된다.
삼성카드는 조달비용과 대손비용 증가에 순이익이 뒷걸음질 쳤다. 차입금 규모와 조달금리 상승으로 금융비용이 늘어난 데다 채무조정 증가 등으로 대손비용 부담도 커졌다. 3분기 누적 순이익은 9.5% 줄어 주요 카드사 가운데 유일하게 마이너스를 기록했다.
금융지주 계열 카드사들은 모두 3분기 누적 순이익이 증가했다. KB국민카드는 3317억원으로 전년 동기 대비 18.2% 늘었다. 하나카드는 1753억원으로 3.1%, 우리카드는 1340억원으로 26.4% 증가했다. 기업계 카드사인 현대카드도 누적 순이익 2758억원을 기록해 전년 동기보다 8.1% 늘었다.
대손·이자비용에 조달금리도 상승
비용부담은 증가했다. 3분기 누적 대손비용을 보면 신한카드는 7570억원으로 전년 동기 대비 13% 증가했다. 삼성카드는 5936억원으로 7.6%, 현대카드는 5094억원으로 17.2% 늘었다. 우리카드는 3830억원으로 전년 동기와 비슷한 수준을 유지했다.
이자비용도 대부분 카드사에서 늘었다. 3분기 누적 이자비용은 삼성카드가 5269억원으로 전년 동기 대비 21.7% 늘었다. 우리카드도 3610억원으로 13.9% 증가했다. 현대카드는 5726억원으로 3.1% 늘었고 KB국민카드는 5903억원으로 0.3%에 늘었다.
연체율은 카드사별로 엇갈렸다. 9월 말 기준 신한카드 연체율은 1.23%로 전 분기보다 0.02%포인트(p) 상승했다. 같은 기간 하나카드는 1.84%로 0.1%p, 우리카드는 1.95%로 0.14%p 올랐다. 반면 삼성카드는 0.87%로 0.02%p 하락했고 KB국민카드는 1.02%로 0.05%p, 현대카드는 0.75%로 0.04%p 낮아졌다.
4분기에도 조달비용 부담은 이어질 전망이다. 카드사들이 신규 자금을 조달하는 금리가 상승하고 있어서다. 삼성카드의 신규 차입금 조달금리는 3.90%로 지난해 말보다 0.14%p 올랐다. 현대카드도 신규 조달금리가 4.0%로 같은 기간 0.3%p 상승했다.
시장금리도 높은 수준이다. 금융투자협회 채권정보센터에 따르면 지난달 30일 기준 5개 민간 채권평가사 평균 기준 금융채Ⅱ(AA+·3년물) 금리는 4.298%를 기록했다. 카드사들은 예금을 받을 수 없어 카드채 발행과 차입 등을 통해 영업자금을 조달하는 만큼 시장금리 상승은 신규 조달 및 차환 과정에서 이자비용을 높이는 요인이 된다.
대손비용 부담이 이어지는 상황에서 조달금리까지 상승하면 카드사들의 수익성 관리도 한층 어려워질 수 있다. 3분기 누적 순이익 증가에도 비용 부담이 해소되지 않은 만큼 4분기에는 조달비용과 건전성 관리가 연간 실적을 좌우할 변수로 꼽힌다.
카드업계 관계자는 “금리 인상 기조가 이어지고 있어 4분기에도 조달비용 부담은 커질 수밖에 없다”며 “연체율도 크게 오르지는 않지만 그렇다고 뚜렷하게 낮아지는 상황도 아닌 데다 채권 회수 여건까지 어려워지고 있어 대손비용 역시 당분간 큰 폭으로 줄어들기는 쉽지 않을 것”이라고 말했다.