지난 5월 5세대 실손의료보험 출시와 함께 발표한 선택형 할인 특약과 계약전환 할인 제도가 내달 시행될 예정이다. 가입자는 기존 계약을 유지하면서 일부 보장을 제외하거나 5세대 실손보험으로 전환해 보험료를 할인받을 수 있다. 다만 두 제도는 보험료 할인 방식과 보장 구조가 다른 만큼 선택에 따라 보험료 절감 효과와 보장 범위도 달라진다.
21일 보험업계에 따르면 금융당국은 내달 재가입 조건이 없는 1·2세대 실손보험 가입자를 대상으로 선택형 할인 특약과 계약전환 할인 제도를 시행할 예정이다. 대상은 2013년 3월 이전 가입한 실손보험 가입자 약 1700만명이다.
기존 계약 유지하거나 5세대 전환하거나
선택형 할인 특약은 기존 1·2세대 실손보험 계약을 유지하면서 가입자가 원하지 않는 보장을 제외하고 보험료를 할인받는 제도다. 보장 제외 대상은 도수치료 등 근골격계 비급여 물리치료, 체외충격파치료와 비급여 주사제, 비급여 자기공명영상(MRI)·자기공명혈관조영술(MRA) 등이다. 여기에 자기부담률을 20% 적용하는 선택지도 마련될 예정이다.
기존 계약을 유지하는 대신 5세대 실손으로 전환하는 방법도 있다. 계약전환 할인 제도를 이용하면 5세대 실손 보험료를 3년간 50% 할인받는다. 이 제도는 11월부터 6개월간 시행한 뒤 연장 여부를 검토할 예정이다.
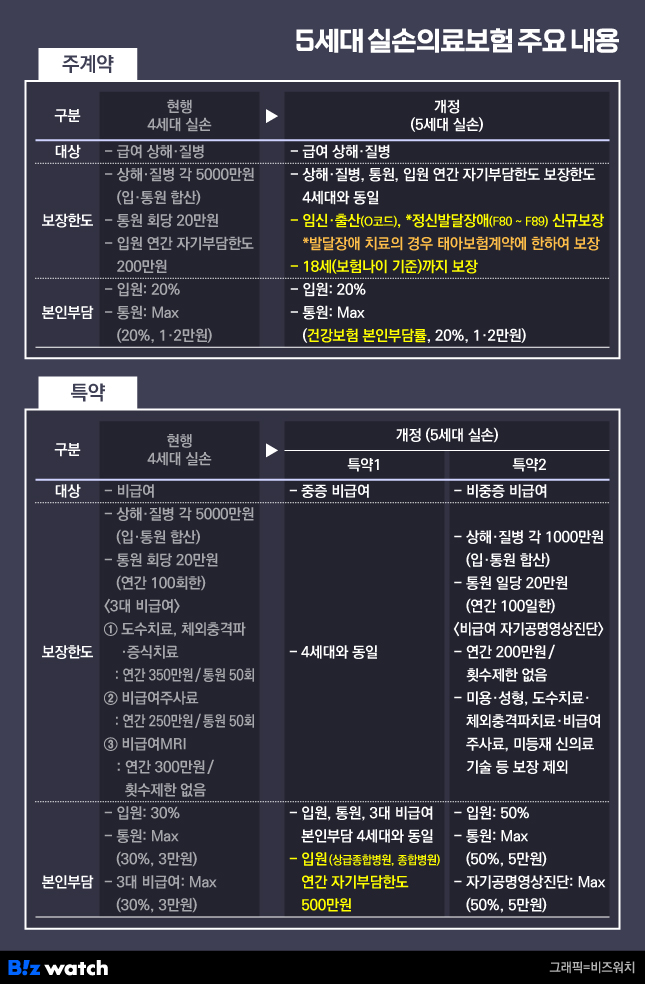
두 제도의 차이는 보장 구조에 있다. 선택형 할인 특약은 기존 계약의 틀을 유지하면서 특정 보장을 제외하는 방식이다. 반면 5세대 실손으로 전환하면 새 상품의 보장 체계와 자기부담 조건이 적용된다. 가입자는 보험료 할인 폭뿐 아니라 기존 계약과 달라지는 보장 내용도 함께 따져봐야 한다. ▷관련기사: 보험료 인하 vs 보장축소…’5세대 실손’ 갈아탈까?(2026년 5월5일) ▷관련기사: 재가입 시작됐는데…5세대 실손 전환 잠잠한 이유(2026년 7월27일)
보험료 낮추는 대신 보장 범위 조정
보험료 할인 효과는 가입자의 의료 이용 빈도와 선택한 보장 항목에 따라 달라질 전망이다. 도수치료나 비급여 주사제 등을 거의 이용하지 않는 가입자라면 해당 보장을 제외하고 보험료를 줄이는 방안을 고려할 수 있다. 반대로 관련 치료를 자주 받거나 앞으로 이용할 가능성이 크다면 보장 제외에 따른 의료비 부담이 할인액보다 커질 수 있다.
5세대 실손으로 전환할 때도 마찬가지다. 보험료 할인 혜택은 3년간 적용되지만 이후에는 할인 기간이 종료된다. 따라서 전환 직후의 보험료만 비교하기보다 할인 종료 이후의 보험료와 보장 범위까지 살펴볼 필요가 있다.
이에 금융당국은 가입 후 선택을 바꿀 수 있는 절차도 마련할 예정이다. 5세대 실손 전환을 신청한 가입자는 6개월 이내 청약을 철회할 수 있다. 3개월 이내에는 조건 없이 철회할 수 있고, 3개월이 지난 뒤에는 보험금 지급 사유가 발생하지 않은 경우에 한해 가능하다.
보험업계 관계자는 “11월 중 선택형 할인 특약을 출시할 수 있도록 준비하고 있으며 세부 내용도 조율 중”이라며 “지난 5월 발표한 내용과 크게 다르진 않을 것”이라고 말했다.